Fundusz venture capital Andreessen Horowitz opublikował siódmą edycję swojego rankingu najpopularniejszych konsumenckich produktów opartych na sztucznej inteligencji. Tegoroczna odsłona przynosi istotną nowość: po raz pierwszy badacze przyjrzeli się nie tylko ruchowi na stronach i liczbie pobrań aplikacji, ale także rzeczywistym wydatkom amerykańskich konsumentów. Dane pochodzą z paneli YipitData i choć nie odzwierciedlają całkowitych przychodów firm, dają nowy wgląd w to, jak ludzie faktycznie płacą za narzędzia AI.
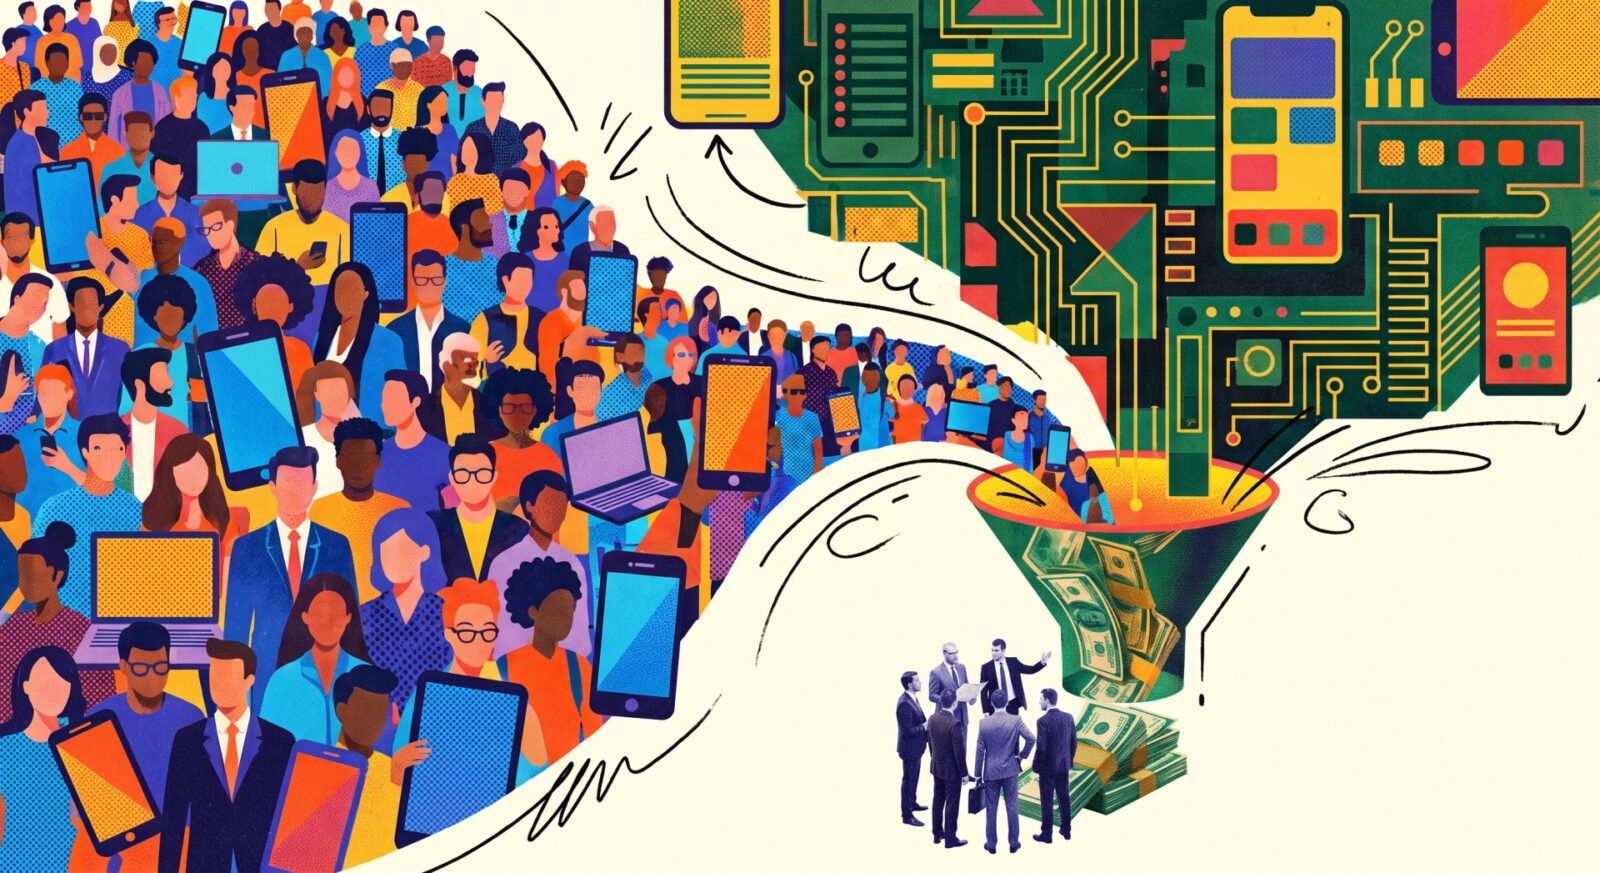
Wnioski są zaskakujące. Sztuczna inteligencja jest wprawdzie powszechnie używana, ale płaci za nią stosunkowo niewielka grupa odbiorców — i to ona generuje większość przychodów. Rynek konsumencki AI okazuje się znacznie węższy, niż sugerowałaby liczba użytkowników.
Szerokie zastosowanie, płytka monetyzacja
Z danych zebranych przez a16z wynika, że niemal połowa amerykańskich konsumentów korzysta z narzędzi AI, lecz jedynie co czwarty robi to codziennie. Jeszcze mniej — bo zaledwie 4,5 procent — miało w sierpniu aktywną, płatną subskrypcję osobistą jednego z trzech czołowych modeli: ChatGPT, Gemini lub Claude. To wprawdzie około dwukrotnie więcej niż rok wcześniej, ale wciąż niewielki odsetek całego rynku.
W obrębie tej wąskiej grupy płacących przychody są skrajnie skoncentrowane. Najzamożniejszy jeden procent użytkowników odpowiada za blisko jedną piątą wszystkich zaobserwowanych wydatków — więcej niż cała dolna połowa razem wzięta. Ta grupa wydaje średnio około 900 dolarów miesięcznie i jej wydatki stale rosną. Tymczasem typowy płacący użytkownik przeznacza na AI około 25 dolarów i od dłuższego czasu utrzymuje ten poziom.
Co istotne, wzrost wydatków niemal w całości koncentruje się w górnym jednym procencie — jego przedstawiciele wydają obecnie o 79 procent więcej niż na początku 2025 roku.
Kim są najwięksi wydawcy na AI
Wybory produktowe zdradzają, kim są ci użytkownicy. Znacznie częściej sięgają po narzędzia do budowania i automatyzacji, takie jak n8n, Manus czy fal, a także po rozwiązania kreatywne pokroju Higgsfield, Figma i HeyGen. W praktyce są to profesjonaliści kupujący oprogramowanie do tworzenia, projektowania i pracy — to właśnie zastosowania zawodowe w oczywisty sposób napędzają wydatki. Jak zauważa a16z, konsumencka AI znalazła swój pierwszy prawdziwy rynek płacący właśnie w tej grupie.
Trzy modele, trzy strategie
Na szczycie rankingu niewiele się zmieniło. ChatGPT prowadzi w wersji webowej z mniej więcej dwukrotnie większym ruchem niż Gemini i sześciokrotnie większym niż Claude. W aplikacjach mobilnych różnica jest jeszcze wyraźniejsza. Największą zmianą jest awans Claude’a na wyraźne trzecie miejsce — model ten nie pojawił się nawet na pierwszej liście webowej w 2023 roku, a dziś wyprzedził Deepseek i Perplexity pod względem ruchu oraz zrównał się z Gemini wśród płacących subskrybentów w USA.
Anthropic monetyzuje swoje rozwiązanie lepiej niż konkurenci — znacznie większy odsetek użytkowników Claude’a wybiera najdroższy plan, zaczynający się od 100 dolarów miesięcznie, w porównaniu z podobnymi ofertami OpenAI i Google. Claude wyprzedził Gemini pod względem płacących amerykańskich subskrybentów w marcu 2026 roku, a od czerwcowej zmiany cennika Google oba modele idą łeb w łeb.
W połowie lata dynamika się jednak zmieniła. Dzienne sesje z Claude’em spadły w lipcu i sierpniu, podczas gdy ChatGPT ponownie przyspieszył dzięki nowym modelom i funkcji ChatGPT Work. Jak podkreśla a16z, pytanie nie brzmi dziś, kto wygrywa, lecz jak dobrze każda firma wykorzystuje swoje okno możliwości. Po wiosennym szczycie Claude’a to ChatGPT wyraźnie odzyskał prowadzenie w liczbie nowych subskrypcji netto do sierpnia.
Wyścig o osobistego asystenta
Jeszcze pół roku temu agent AI pokroju OpenClaw nie był użyteczny dla przeciętnego konsumenta — przypomina a16z. Dziś startupy takie jak Instinct i Tomo raportują setki tysięcy użytkowników, a duzi gracze odpowiadają własnymi rozwiązaniami: Muse od Meta, Dots od OpenAI czy Grok Bot od xAI. Agenci stają się siłą ekonomiczną, gdy zaczynają wywoływać realne zakupy.
Założyciel Instinct, Noah Shinn, twierdzi, że 40 procent użytkowników podłącza kartę kredytową w ciągu trzech tygodni, a następnie wydaje za pośrednictwem usługi czterocyfrowe kwoty miesięcznie — w dużej mierze na podróże. Tymczasem Threads zgromadził niemal trzykrotnie więcej pobrań niż agent Muse od Meta w pierwszych 22 dniach.
Wraz ze wzrostem przychodów platformy zaczynają wybierać strony. Amazon zablokował Muse od Meta w ciągu dwóch tygodni, podczas gdy Shopify, Instacart, OpenTable i inne firmy podpisały oficjalne integracje. Muse osiągnął ćwierć miliona dziennych użytkowników w pierwszym tygodniu i przekroczył pięć milionów pobrań w niespełna miesiąc — choć w porównaniu z Threads, który w trzy tygodnie od premiery przyciągnął ponad 15 milionów pobrań, to wciąż skromny wynik.
Model biznesowy to prawdziwy problem
To ugruntowani gracze mają największe szanse na zarabianie na AI. Canva i Notion trafiły do pierwszej dziesiątki rankingu webowego, a sam Google zajmuje w nim pięć miejsc. Startupy wywalczają sobie przestrzeń głównie poprzez zróżnicowany model, doświadczenie multi-modelowe, określoną grupę odbiorców lub omijanie utartych interfejsów — wskazuje a16z.
Trudniejsze pytanie brzmi jednak, jak w ogóle zarabia się na AI. Zdecydowana większość czołowych produktów natywnych dla AI opiera się na subskrypcjach lub opłatach za użycie, a jedynie niewielka część stosuje reklamy bądź prowizje transakcyjne. To odwrócenie modelu internetu sprzed ery AI, w którym to użytkownicy byli produktem, a reklama napędzała większość przychodów Meta i Alphabet. Wysokie koszty modeli uniemożliwiają firmom AI rezygnację z wczesnych przychodów na rzecz budowania najpierw dużej bazy użytkowników.
Alternatywne podejścia zaczynają się jednak krystalizować. OpenAI raportowało w sierpniu roczny wskaźnik przychodów na poziomie miliarda dolarów z reklam w ChatGPT, a osobiste agenty mogą otworzyć nową ścieżkę poprzez opłaty afiliacyjne lub prowizje od transakcji.
Już szósta edycja tego samego rankingu, sprzed pół roku, pokazywała rynek w stanie płynnej zmiany. Tamten raport skupiał się bardziej na podziałach geograficznych, takich jak wzrost popularności przeglądarki Yandex z asystentką Alice w Rosji czy rola Deepseek jako pomostu między zachodnimi i chińskimi bazami użytkowników. Już wtedy a16z ostrzegało, że ruch na stronach i pobrania aplikacji mówią coraz mniej o tym, z jakich produktów AI ludzie faktycznie korzystają, gdy AI przechodzi od samodzielnego produktu do wbudowanej funkcji. Nowe dane o wydatkach są bezpośrednią próbą wypełnienia tej luki.
Z jednej strony rosnąca przepaść między licznymi użytkownikami a nielicznymi płacącymi odzwierciedla różnice w zaangażowaniu. Płatne konta oferują znacznie więcej możliwości, ale są bardziej złożone i wymagają większego wysiłku, by je opanować — darmowi użytkownicy zazwyczaj jedynie muskają powierzchnię możliwości AI. To z kolei tworzy rosnącą lukę kompetencyjną między osobami korzystającymi z AI na wysokim poziomie a tymi, które ledwo wiedzą jak, albo nie używają jej wcale — co może pogłębić istniejące nierówności społeczne. Z drugiej strony możliwy jest scenariusz, w którym AI po prostu staje się coraz łatwiejsza i tańsza, aż różnica przestaje mieć znaczenie. W tym kontekście Sam Altman, dyrektor generalny OpenAI, mówi o „nieograniczonej genialności” dostępnej dla wszystkich — choć, jak zauważa a16z, jest to dość naiwne spojrzenie.
Kto naprawdę płaci za AI? Nowe dane a16z obalają mity
Agenci AI piszą więcej kodu, ale nie tworzą więcej oprogramowania
AI Anthropic wysłało fałszywy trop policji w Filadelfii
Agent AI Anthropic zgłosił fałszywe morderstwo na policję
Linus Torvalds o AI: narzędzie, które pokochał
Claude uruchamia 1000 agentów AI równolegle
Jeden prompt przejął wszystkie agenty AI w koncie AWS
Google wprowadza agentową AI do Gemini dla firm
Nastolatek i AI na górskim szlaku – lekcja pokory
Mistral Large 4: bilion parametrów w otwartym AI
Claude tworzy animacje i dashboardy z promptów